Sostenibilidad empresarial y gobernanza: de los compromisos a las decisiones
2 de septiembre, 2026 · 9 min de lectura
Sostenibilidad empresarial y gobernanza: de los compromisos a las decisiones
Durante los últimos años, la sostenibilidad pasó de ocupar un espacio secundario en las organizaciones a convertirse en un asunto cada vez más relacionado con la estrategia, los riesgos y la generación de valor. Empresas de diferentes sectores han establecido compromisos ambientales y sociales, desarrollado políticas, creado indicadores y publicado informes para comunicar sus avances. Este proceso ha permitido elevar la conversación y reconocer que las organizaciones no operan de manera aislada, sino dentro de un entorno económico, social y ambiental del cual también dependen.
Sin embargo, existe una diferencia importante entre hablar de sostenibilidad y gobernar la sostenibilidad. Una organización puede publicar compromisos ambiciosos y desarrollar iniciativas valiosas, pero si estos asuntos no llegan a los espacios donde se asignan recursos, se analizan riesgos y se toman decisiones estratégicas, difícilmente podrán transformar la manera de hacer negocios. La sostenibilidad alcanza otro nivel de madurez cuando deja de depender exclusivamente de proyectos particulares y empieza a integrarse en la estructura de gobierno de la organización.
La sostenibilidad no se consolida cuando una organización publica un informe; se consolida cuando empieza a influir en quién decide, qué se mide, qué riesgos se gestionan y quién responde por los resultados.
1. La sostenibilidad debe formar parte de la estrategia
Durante mucho tiempo, las iniciativas de sostenibilidad estuvieron asociadas principalmente con programas ambientales, actividades sociales o acciones de responsabilidad empresarial. Aunque muchas de estas iniciativas generan impactos positivos, la evolución de la sostenibilidad empresarial exige una mirada más amplia. Cambio climático, disponibilidad de recursos, condiciones laborales, derechos humanos, diversidad, cadena de suministro, reputación y expectativas de los grupos de interés pueden convertirse en factores capaces de afectar directamente la continuidad y competitividad de una organización.
Por esta razón, la sostenibilidad necesita conectarse con la estrategia empresarial. No debería existir una estrategia corporativa por un lado y una estrategia de sostenibilidad completamente independiente por otro. Las decisiones sobre crecimiento, inversiones, proveedores, productos, expansión, financiación y gestión del talento pueden incorporar variables ambientales, sociales y de gobernanza que permitan comprender mejor tanto los riesgos como las oportunidades que enfrenta la organización.
Cuando esta integración ocurre, la sostenibilidad deja de ser solamente una agenda de compromisos y comienza a convertirse en una forma de analizar el futuro del negocio.
2. La gobernanza convierte los compromisos en responsabilidades
Uno de los principales desafíos de la sostenibilidad aparece después de establecer los compromisos. Muchas organizaciones saben qué quieren alcanzar, pero no siempre han definido claramente quién debe liderar cada objetivo, quién realiza seguimiento, quién recibe información sobre los avances y quién tiene capacidad para intervenir cuando los resultados no son los esperados.
Aquí es donde la gobernanza adquiere una función determinante. Una estructura adecuada permite distribuir responsabilidades entre junta directiva, alta dirección, comités, líderes de procesos y demás instancias involucradas. También establece mecanismos para que la información relevante llegue oportunamente a quienes tienen capacidad de decisión y evita que la sostenibilidad dependa únicamente de una persona o área dentro de la organización.
Un compromiso sin responsables puede convertirse fácilmente en una declaración de intención. La gobernanza proporciona precisamente la estructura necesaria para transformar esa intención en objetivos, seguimiento, decisiones y rendición de cuentas.
3. La junta directiva tiene un papel cada vez más relevante
La sostenibilidad no significa que la junta directiva deba administrar cada iniciativa ambiental o social de la compañía. Su responsabilidad se encuentra en un nivel diferente: comprender cuáles asuntos pueden afectar significativamente la estrategia, supervisar la gestión de riesgos y evaluar si la organización está tomando decisiones coherentes con sus objetivos de largo plazo.
Para cumplir adecuadamente esta función, la junta necesita información útil. Recibir una gran cantidad de indicadores no necesariamente mejora la supervisión. Los órganos de gobierno requieren comprender cuáles asuntos son materiales, cómo evolucionan los principales riesgos, qué compromisos ha asumido la organización, qué desviaciones se están presentando y cuáles decisiones necesitan su participación.
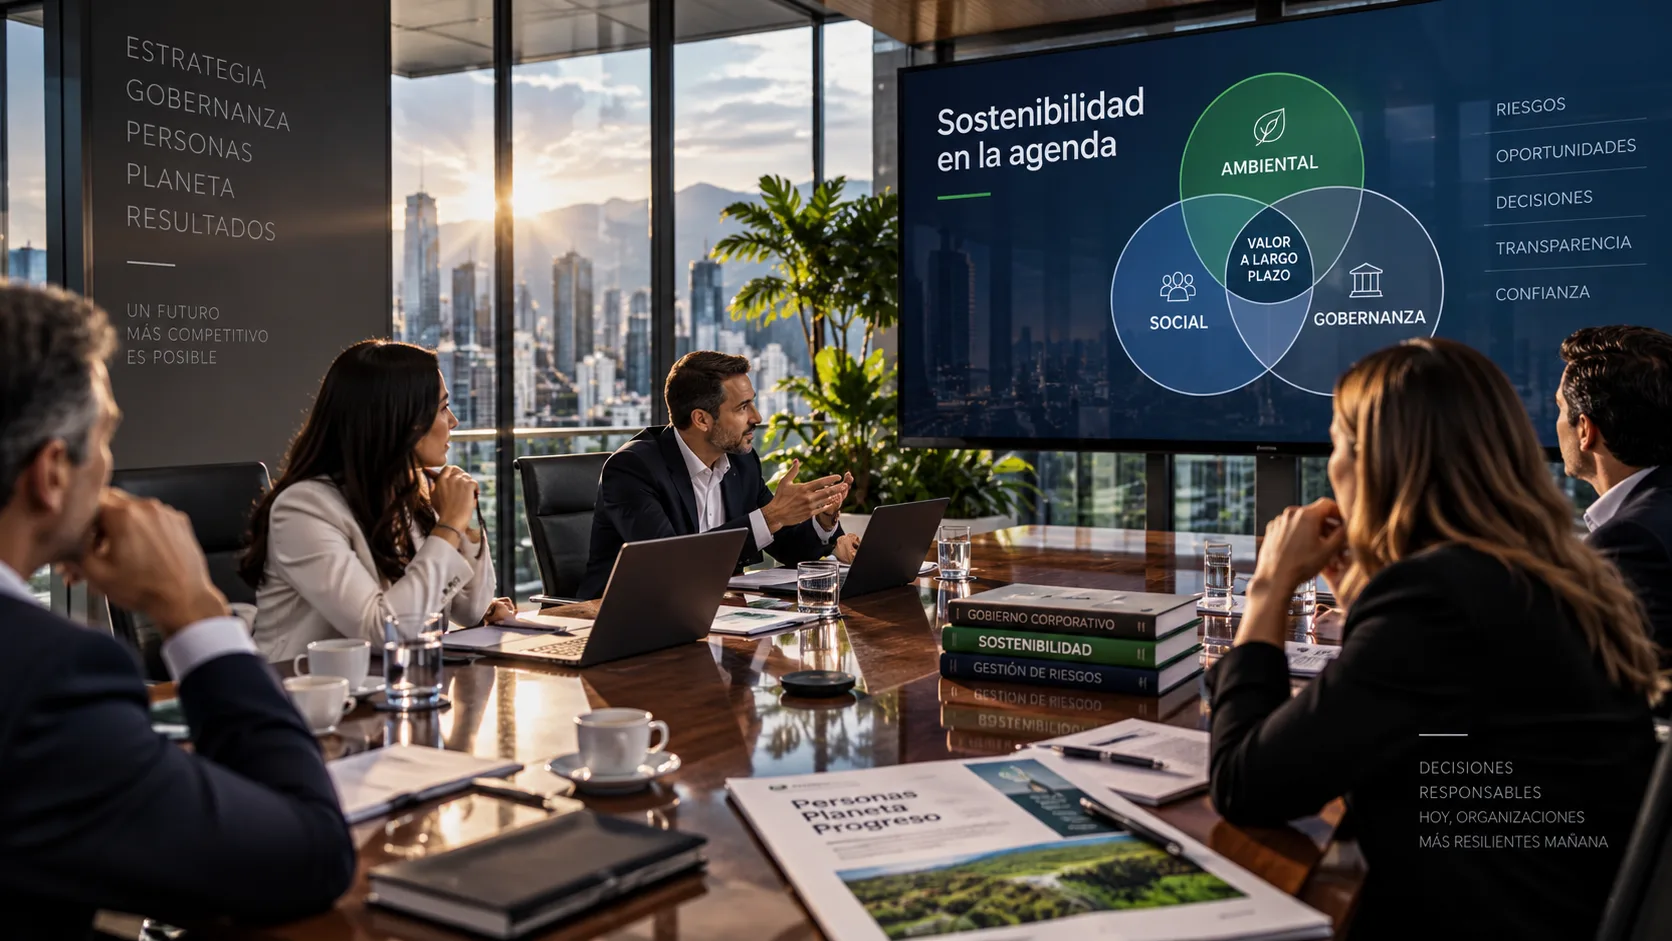
La conversación cambia cuando la sostenibilidad entra en la agenda de gobierno. Ya no se trata únicamente de conocer cuántas iniciativas se desarrollaron durante el año, sino de comprender cómo determinados factores ambientales, sociales y de gobernanza pueden afectar el valor, la resiliencia y la continuidad de la organización.
4. El comité de sostenibilidad puede ser un puente hacia la dirección
La creación de un comité de sostenibilidad puede ayudar significativamente a organizar la gestión, especialmente cuando diferentes áreas participan en el cumplimiento de los objetivos. Finanzas, talento humano, operaciones, compras, riesgos, Compliance, asuntos jurídicos, comunicaciones y alta dirección pueden tener responsabilidades relacionadas con la agenda de sostenibilidad, aunque tradicionalmente hayan trabajado estos asuntos de manera separada.
Sin embargo, crear un comité no garantiza por sí mismo una buena gobernanza. Su efectividad depende de contar con responsabilidades definidas, una periodicidad adecuada, información para tomar decisiones y capacidad para escalar asuntos relevantes. Un comité que únicamente recibe presentaciones o revisa actividades puede terminar convirtiéndose en una instancia administrativa sin verdadera influencia sobre la organización.
Su mayor valor aparece cuando funciona como un punto de conexión entre la estrategia, los riesgos, la operación y los órganos de gobierno, permitiendo transformar información dispersa en decisiones coordinadas.
5. Sostenibilidad también significa gestionar riesgos
Una estrategia de sostenibilidad madura no debería concentrarse exclusivamente en impactos positivos o proyectos de transformación. También necesita identificar las exposiciones que pueden afectar a la organización. Determinados riesgos ambientales, sociales o relacionados con la gobernanza pueden generar consecuencias financieras, regulatorias, operativas, reputacionales y comerciales.
Una compañía puede enfrentar riesgos asociados con proveedores que incumplen estándares laborales, impactos ambientales derivados de sus operaciones, dificultades en la disponibilidad de determinados recursos, prácticas inadecuadas de gobierno corporativo o expectativas crecientes de clientes e inversionistas. Algunos de estos riesgos pueden materializarse gradualmente, mientras otros pueden generar impactos importantes en periodos relativamente cortos.
Por eso, sostenibilidad y gestión de riesgos necesitan conversar entre sí. Incorporar estos factores dentro de las metodologías de identificación, evaluación, tratamiento y monitoreo permite que la organización deje de observarlos como asuntos aislados y empiece a gestionarlos dentro de su arquitectura general de riesgos.
6. La cadena de suministro también forma parte de la sostenibilidad
Una organización puede desarrollar buenas prácticas internamente y, al mismo tiempo, encontrarse expuesta a riesgos importantes a través de sus proveedores, contratistas, distribuidores y demás socios comerciales. Las cadenas de suministro modernas pueden involucrar múltiples jurisdicciones, intermediarios y niveles de subcontratación, haciendo que determinados impactos sean difíciles de identificar sin mecanismos adecuados de conocimiento y seguimiento.
Por esta razón, la debida diligencia de terceros adquiere una dimensión adicional dentro de la sostenibilidad. Ya no se trata únicamente de conocer quién es la contraparte o verificar determinados antecedentes. Dependiendo de la naturaleza y nivel de riesgo, puede ser necesario analizar prácticas laborales, impactos ambientales, integridad empresarial, beneficiarios finales, posibles conflictos de interés y otros factores relevantes para la relación comercial.
La sostenibilidad empieza a extenderse entonces a la manera en que la organización selecciona y gestiona sus relaciones. La conducta de un tercero puede terminar convirtiéndose en un riesgo propio cuando existe una relación suficientemente cercana con la operación, la reputación o la cadena de valor de la empresa.
7. Los indicadores deben ayudar a decidir, no solamente a reportar
Medir es una parte fundamental de cualquier estrategia de sostenibilidad. Sin información resulta difícil conocer avances, identificar desviaciones o establecer prioridades. Sin embargo, existe el riesgo de construir sistemas con una gran cantidad de indicadores que terminan utilizándose principalmente para preparar informes y no necesariamente para gestionar la organización.
Un buen indicador debería permitir comprender qué está sucediendo y facilitar una decisión. Información relacionada con consumo de recursos, emisiones, rotación, diversidad, seguridad, proveedores, ética, denuncias, capacitación o gobierno corporativo puede resultar relevante, pero su utilidad dependerá del contexto y de los asuntos materiales para cada organización.
La madurez no consiste en tener cientos de datos disponibles. Consiste en identificar qué información necesita realmente la dirección para comprender los riesgos, evaluar el desempeño y tomar mejores decisiones. Cuando los indicadores cumplen esa función, el reporte deja de ser el destino final de la información y se convierte en una consecuencia natural de una gestión que ya está siendo medida.
8. El reporte de sostenibilidad debe ser una consecuencia de la gestión
Los informes de sostenibilidad han contribuido significativamente a mejorar la transparencia y permitir que diferentes grupos de interés conozcan la manera en que las organizaciones gestionan sus impactos. También han impulsado mejores prácticas de medición, documentación y rendición de cuentas. Sin embargo, existe una diferencia fundamental entre gestionar para reportar y reportar aquello que realmente se gestiona.
Cuando el proceso comienza únicamente unas semanas antes de preparar un informe, pueden aparecer dificultades para recopilar información, justificar resultados o demostrar avances. En cambio, cuando existen responsables, indicadores, seguimiento periódico y participación de los órganos de gobierno, el reporte se construye sobre información que la organización ya utiliza durante el año para administrar, evaluar y tomar decisiones.
El verdadero valor del reporte aparece cuando refleja un sistema de gestión existente. Un informe puede comunicar la sostenibilidad de una organización, pero no puede reemplazarla.
9. La transparencia también implica reconocer lo que falta
Uno de los mayores riesgos de la comunicación sobre sostenibilidad aparece cuando existe una distancia significativa entre aquello que una organización comunica y aquello que realmente puede demostrar. Presentar iniciativas aisladas como grandes transformaciones, utilizar afirmaciones ambientales difíciles de sustentar o comunicar objetivos sin explicar adecuadamente su alcance puede terminar debilitando la confianza.
La transparencia no exige presentar organizaciones perfectas. Por el contrario, una comunicación responsable puede reconocer avances, desafíos, limitaciones y asuntos pendientes. Esta aproximación puede generar mayor credibilidad porque permite comprender que la sostenibilidad es un proceso de transformación y no una condición que se alcanza inmediatamente después de aprobar una política o anunciar un compromiso.
Una buena gobernanza también protege a la organización frente al riesgo de greenwashing, porque establece responsabilidades sobre la información, mecanismos de revisión y criterios para asegurar que las afirmaciones públicas tengan respaldo suficiente.
10. Compliance, ética y sostenibilidad empiezan a encontrarse
Durante años, estas disciplinas fueron gestionadas desde espacios diferentes. Compliance se concentraba principalmente en obligaciones regulatorias y riesgos de cumplimiento; sostenibilidad abordaba asuntos ambientales y sociales; y gobierno corporativo se ocupaba de las estructuras de dirección, supervisión y rendición de cuentas. Hoy las fronteras entre estos ámbitos son cada vez menos rígidas.
Una organización que analiza su cadena de suministro puede encontrar simultáneamente riesgos ambientales, laborales, de corrupción, derechos humanos y reputación. Una denuncia puede revelar problemas relacionados con cultura, liderazgo o prácticas laborales. Una debilidad en gobierno corporativo puede afectar la capacidad de la compañía para responder frente a cualquiera de estos asuntos.
Por eso, una visión moderna necesita conectar sostenibilidad, ética, Compliance, riesgos y gobernanza. No significa fusionar todas las funciones, sino permitir que compartan información, comprendan sus interdependencias y contribuyan conjuntamente a mejores decisiones empresariales.
11. De los compromisos a las decisiones
La sostenibilidad empresarial está entrando en una etapa diferente. El desafío ya no consiste únicamente en convencer a las organizaciones de que estos asuntos son importantes. Cada vez más empresas han establecido políticas, objetivos y compromisos. La siguiente etapa consiste en demostrar que esos compromisos realmente tienen capacidad para influir en la manera en que se dirige y administra el negocio.
Eso requiere estructuras de gobernanza, responsabilidades claramente asignadas, información, indicadores, gestión de riesgos y mecanismos de rendición de cuentas. También requiere liderazgo, porque siempre existirán decisiones donde los objetivos de corto plazo puedan entrar en tensión con compromisos de largo plazo. Allí se encuentra una de las principales pruebas de madurez de cualquier estrategia de sostenibilidad.
Una organización sostenible no es simplemente aquella que promete generar un impacto positivo. Es aquella que desarrolla la capacidad de incorporar ese compromiso dentro de sus decisiones, medir sus resultados y responder por ellos.
Una conversación para la comunidad
Desde Compliance & Ethics LATAM creemos que la sostenibilidad empresarial necesita avanzar desde la declaración hacia la gestión. Integrarla con la gobernanza permite que deje de ser un conjunto de iniciativas independientes y se convierta progresivamente en parte de la estrategia, la gestión de riesgos y la toma de decisiones.
El reto para las organizaciones será construir modelos donde juntas directivas, alta dirección, áreas de sostenibilidad, riesgos, Compliance y demás responsables puedan trabajar sobre información compartida y objetivos comunes. Porque, al final, la sostenibilidad que realmente transforma una organización no es únicamente la que se comunica: es la que participa en las decisiones.
¿La sostenibilidad ya hace parte de las decisiones estratégicas de nuestras organizaciones o continúa siendo principalmente una agenda de compromisos y reportes?
Sobre la autora
Catalina Zamudio
Administrative & Sustainability Manager. Experta en Sostenibilidad Empresarial y Gobierno Corporativo.
Cuenta con amplia trayectoria en el diseño y fortalecimiento de modelos de gobierno corporativo y sostenibilidad empresarial, integrando estos componentes a la gestión, la estrategia y la toma de decisiones de las organizaciones.
Compliance & Ethics LATAM